这一年多,政策到底变了什么
过去一年半的政策,几乎每一条都在把钱往新房推,把投资客从二手房里往外赶。最重的一刀是今年5月12日预算夜宣布的负扣税和资本利得税改革,6月底已经正式立法,2027年7月1日起执行。
把这段时间真正落地的政策按时间倒着排一遍,脉络就很清楚:
| 时间 | 政策 | 对买家意味着什么 |
|---|---|---|
| 2027年7月1日起 | 负扣税只保留给新房;资本利得税50%折扣改为按通胀指数调整成本,并设30%最低税率 | 预算夜之后买的二手投资房,亏损只能抵房产收入,不能再抵工资;新房首位买家可以二选一,继续用50%折扣 |
| 2026年9月29日 | 澳联储议息,联邦银行经济学家预计再加25个基点到4.60% | 贷款成本可能还没见顶 |
| 2026年5月12日 | 预算宣布把外国人购买二手住宅的禁令延长到2029年6月30日 | 海外买家的选择基本只剩新房和楼花 |
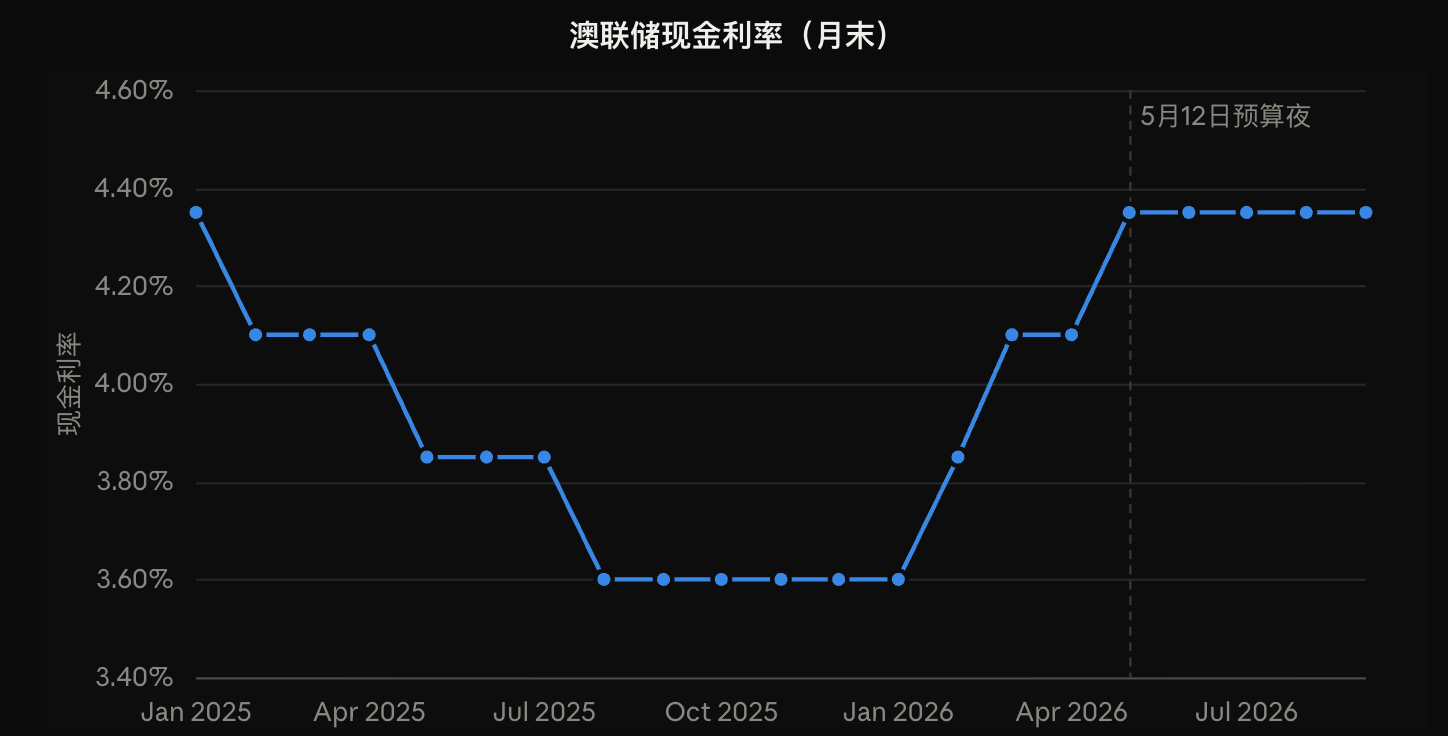
| 2026年5月5日 | 澳联储年内第三次加息,现金利率回到4.35% | 2025年三次降息全部被收回 |
| 2026年2月1日 | 审慎监管局启用收入负债比限制:6倍收入以上的新贷款,自住和投资各自不能超过20% | 高杠杆投资客借钱变难,但新建住房贷款不在限制范围内 |
| 2025年10月1日 | 5%首付计划取消收入和名额上限,布里斯班房价上限100万 | 首置刚需入场门槛降低 |
| 2025年5月1日 | 昆州首次置业买新房免印花税,不设房价上限 | 昆州首置的新房成本直接少一大块 |
| 2025年4月1日 | 外国人购买二手住宅禁令生效 | 海外买家只能买新房 |
另外别忘了,昆州对外国买家的附加印花税仍是8%,这笔账在任何投资测算里都要单独算进去。
新房的税收红利,只属于第一手
这次改革大家都在讲「负扣税没了,只能买新房」,但我觉得真正该盯的是预算文件里的一句定义:新房必须是没有被卖过的房子,开发商自己持有、空置不超过12个月的除外。后续购买者,既拿不到负扣税,也拿不到50%的资本利得折扣。
换句话说,这笔税收优惠是跟人走的,不是跟房子走的。你今天买楼花,持有期间可以负扣税,卖的时候还能在两套资本利得税规则里挑一个对自己有利的。但十年后接你盘的人,在税务上已经是在买二手房。
这就引出一个很少有人算的账。开发商不傻,负扣税这部分价值迟早会折进新盘的开价里。买家付的「新房溢价」,除了房子新、装修新、折旧多,现在还多了一层「税收溢价」。而这层溢价在你转手的那一刻是没法传递下去的。
再看接盘人群。以前一套两三年房龄的公寓挂出来,来看的有自住客、有负扣税的投资客。现在投资客这边的账变差了,海外买家在2029年6月前也进不来。买家池窄了,转手价就容易被压。所以我的判断是,未来几年新盘开价和同区域准新二手之间的价差会被拉大。
这个判断放在当前行情里看更有分量。利率已经把去年的降息全部收回,还可能再加:
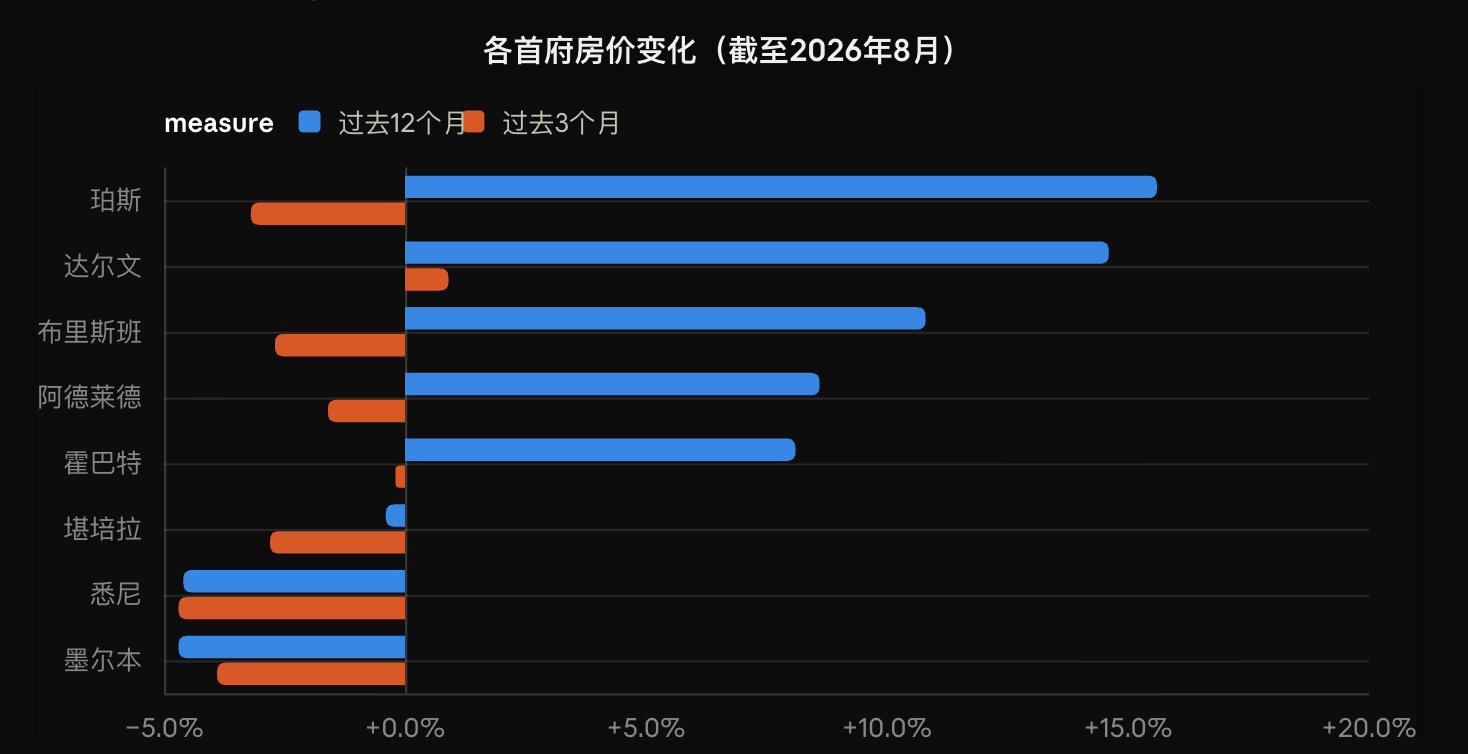
 房价也开始转向。全国房价3月见顶,到八月底已连跌五个月,比高点低3.6%。布里斯班一年仍涨了10.8%,但已经连续两个月每月跌1%左右:
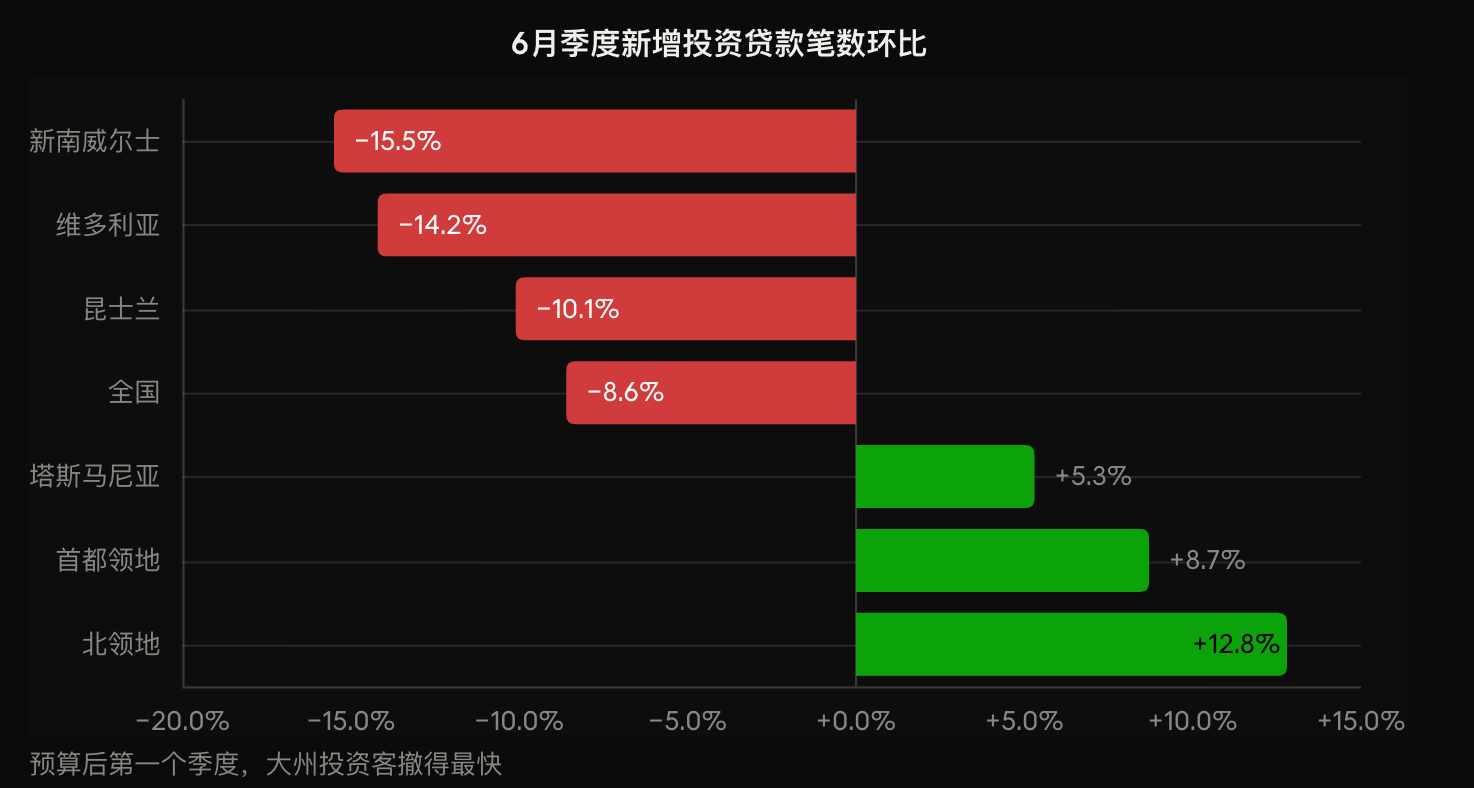
投资客的反应最快。6月季度投资贷款笔数环比跌8.6%,是2022年9月以来最大降幅,昆州跌了10.1%。但租金还在涨,全国年涨幅5.9%,毛租金回报率回到3.79%,是2019年9月以来最高。租金强、价格弱、投资客撤退,这个组合恰恰是存量资金谈价的窗口。
我和主流说法不一样的地方
现在市面上最多的声音是「负扣税只剩新房,投资就去买楼花」。这句话只对一半。我的看法是,新房买到的是持有期的税盾,不是更高的资本增值。估值要按持有期的现金流算,而不是按将来能卖多少算。
第二个分歧在二手房。很多人把二手房一律看空,我不这么看。预算夜之前已经持有的房子,负扣税和旧的资本利得税规则都被保留,但只要一卖,这个待遇就没了。持有人更愿意捂着不卖,投资级二手房的挂牌量反而可能偏紧。这是我基于规则做的推断,还需要接下来几个季度的挂牌数据验证。
第三,二手房内部会分化。投资客退场,损失最大的是过去主要靠投资客撑价的二手公寓;而适合自住的二手独立屋,接盘的本来就是自住家庭,现在还多了5%首付计划托底。财政部自己的测算也是,改革十年内会多出大约7.5万户自住业主。
从贷款数据看,投资客的撤退已经发生,而且集中在大州:
所以我不认为这是「新房好、二手差」的简单二分,而是三条线:新房看持有期现金流和开发商定价是否把税盾吃光了;投资型二手公寓短期最弱;自住型二手独立屋最抗跌。
现在到底怎么买、怎么投
做决策之前,我建议先把自己放进下面这张图里,找到自己是哪一类,再看对应的打法:
首置自住。 这是新政下最受照顾的一群人。5%首付计划没有收入和名额限制,布里斯班房价上限100万;在昆州买新房做首套,印花税直接免,没有价格上限。但我提醒两件事:一是利率还没见顶,月供要按4.60%再加3个点的缓冲去算,算得过来再下手;二是现在是买方市场,全国卖家平均让价3.8%,拍卖清空率从2月的66%左右掉到7月底的四成出头。别被开盘价绑住,二手独立屋可以大胆砍价。
本地投资客。 预算夜之后,二手房已经不适合做负扣税的投资了,新房是唯一还能抵工资的选项。但买新房前一定要算两本账:一本是持有期的税后现金流,一本是退出价。退出价不要用开发商给的增值预测,而要用同区三五年房龄的二手成交价打个折来估,因为接你盘的人已经没有税收优惠了。产品上,我更倾向土地占比高的新建联排和房地套餐,而不是同一片区域大量供应的小户型公寓,后者将来转手竞争最激烈。
海外买家。 二手住宅禁令已经延到2029年6月30日,只能看新房和楼花,昆州还要多交8%的附加印花税。关键是想清楚将来卖给谁:到时候海外买家进不来,本地投资客又没有税收优惠,接盘的主力是本地自住家庭。所以选房要按自住的标准选,学区、户型、停车位、面积,这些比租金回报率的小数点更重要。
预算夜前已经持有房子的人。 你手上的负扣税和旧的资本利得税规则都被保留了,而且2027年7月1日之前积累的增值继续按老规则算,所以没有必要赶在明年7月前抛售。反过来说,卖掉就等于放弃这个待遇。除非现金流撑不住,我的建议是持有。预算夜之后买的二手投资房,亏损从2027年7月起只能抵房产收入,贷款结构和持有策略需要尽快和会计师一起重新规划。
关于时机。 联邦银行预计今年9月底再加一次息,到2027年8月才开始降。如果现在买楼花,交割一般在一年半到两年后,正好落在它预测的降息区间。等交割的这段时间,利率高、情绪差,反而是谈价和挑单位的好时候。
以上只是我基于公开政策和数据的行业判断,不构成税务或财务建议。具体到个人的税务结构,一定要找注册会计师确认。