澳联储前高官警告:房价或迎历史性回调,九月加息概率上升
市场普遍预期,澳大利亚储备银行(RBA)可能于本月晚些时候宣布进一步收紧货币政策。而一名前澳联储高级官员则发出警示,澳洲房价跌幅可能超过10%,或将创下自1930年代大萧条以来的最大跌幅纪录。
曾在澳联储任职近30年的Jonathan Kearns于2023年离职,现任资产管理公司Challenger首席经济学家。他在周五接受采访时表示:“我相当确定,他们会在9月加息。”Kearns认为,7月的通胀数据已足以预示9月季度读数将表现偏强。“既然如此,在我看来还有什么理由等待?”他所指的,是澳联储在月度数据积累至足够充分、并对其可靠性建立信心之前,仍倾向于参考季度通胀读数进行决策。
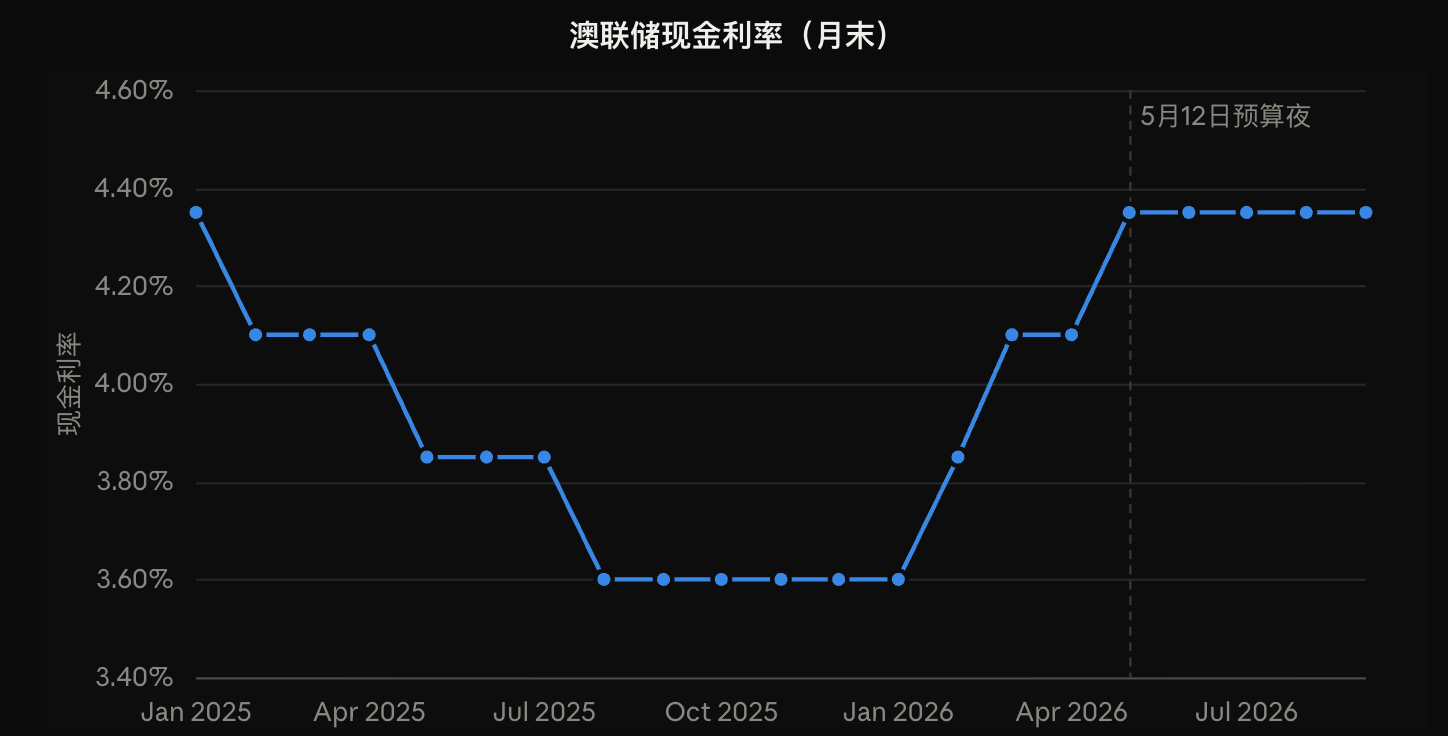
Kearns预计,一旦利率升至4.6%,政策的紧缩程度将足以令经济活动放缓,并将持续高企的通胀率拉回2%至3%的目标区间。4.6%将是近15年来的最高利率水平。澳联储上月公布的更新版季度预测显示,通胀率预计要到2028年初才会回落至其2%至3%目标区间的中点2.5%。
谈及预计于9月29日进行的政策收紧时,Kearns指出:“既然澳联储已经表现出耐心,我认为这应该已经足够。除非通胀再度受到冲击,否则11月加息不在考虑范围之内。”
澳联储在2月至5月期间三度提高借贷成本,最近两次会议则将利率维持在4.35%。曾任澳联储金融稳定部门主管的Kearns表示,澳洲房地产市场近期的低迷将使房价下跌约10%,这将成为自1930年代大萧条以来房价的最大跌幅。他认为,只有在能源冲击因美国—伊朗战争而加剧,或投资者对人工智能热潮失去信心的情况下,跌幅才可能超过10%。
澳洲房屋价值指标在8月下跌0.9%,连续第五个月走低。自3月峰值以来,累计跌幅已达3.6%。
ATO追讨$1150亿:税务专员严正警告“勿将税款视为贷款”
澳洲税务局(ATO)税务专员Rob Heferen在本周举行的税务峰会上表示,ATO在追讨1150亿澳元未缴税款时面临诸多挑战。Heferen警告称,税收征管体系一旦失灵,后果可能十分严峻。
“在现代澳洲,税收是社会契约的根基。我们依法各自作出贡献,政府才能提供任何个人都无法独力维持的服务、基础设施与安全保障。”
“我们为什么要求民众遵守规定?为什么征收税款?为什么投资维护制度完整性?因为只有当人们对制度有信心时,它才能运作。”
Heferen表示,税务局的宗旨归根结底十分明确,即确保民众缴纳的税款能够为澳洲社会的公共服务提供资金。这并非抽象概念,而是切实的目标。他指出,这一愿景有意保持平衡,因为大多数人都希望做正确的事,履行自身义务,并期待获得清晰、及时、实用的确定性与指导。
Heferen随后指出,另有一部分澳洲民众正在公然欺诈税收体系。他强调,按时缴纳应付份额的人,自然会期待其他人亦照此办理。有人少缴的每一澳元并不会凭空消失,只会将负担转嫁给他人,对守规者施加更大压力,削弱民众对制度的信心,并破坏诚实纳税人、企业及顾问理应享有的公平竞争环境。
政府对税务局的要求日益提高,欺诈与网络威胁亦日趋复杂。Heferen表示,税务局当前的核心目标在于缩小他所称的“缴款缺口”——即已申报、应缴税款与实际缴纳税款之间的差额。他指出,绝大多数澳洲民众均依法纳税,略高于90%的税款能够按时缴纳,这反映出一个建立在自愿参与、社会信任及“人人尽责”这一共同认知之上的制度体系。
欠缴澳洲税务局的债务总额正在持续攀升。目前,已申报但尚未缴纳的GST及PAYG负债达347亿澳元,另有21亿澳元的员工养老金保障款项被拖欠。Heferen表示,税务局将持续为遭遇困难或犯下诚实错误的人士改进指引、系统与支持;对于未履行义务的情况,则需改善缴款表现并更早介入。
新冠疫情期间,税务局有意放宽付款安排,导致债务账册不断膨胀。在542亿澳元的可追缴债务中,有97亿澳元完全来自累积的一般利息费用(GIC),而非未缴的原始税款,数额令人瞩目。为此,税务局已将电话即时豁免逾期利息的上限设为4500澳元,任何寻求更大额度债务减免的人士今后必须接受专业团队的正式审查,不再能够快速获批。
Heferen还向那些以预扣税款、GST或员工养老金填补现金流缺口的困难企业主发出严正警告。他指出,若企业需要额外资金维持经营,第一选择应是金融机构;倘银行、信用合作社或其他融资方不愿提供融资,则足以说明问题的严重性。
在演讲后的问答环节中,Heferen阐述了税务局未来五年的愿景。他表示,税务局在简化普通澳洲民众报税流程方面已取得长足进展。1990年代中期,办理一份简易报税表需时超过9小时;如今借助预填信息和科技手段,标准报税仅需8分钟。Heferen称,未来五年最大的挑战在于以同样方式为全国中小企业简化流程。
税务局的目标是将合规流程直接嵌入企业软件系统,使税务申报与缴款随日常商业交易实时、无缝地完成。这一举措既能降低守规经营者的行政负担,也将显著提高蓄意逃税的难度。