一、房价下跌与借贷能力:银行审批房贷额度的真正关键数字
决定你能买什么房子的,从来不是房价,而是银行愿意批给你多少。
这两个数字在同一个市场里,走的却不是同一条线。房价由供需决定,慢慢磨;而你的借款额度由利率决定,一夜之间就能变。
这里还有一个很多人不知道的机制。银行审批房贷的时候,并不是拿你实际要付的贷款利率去算你还不还得起,而是在这个利率上再加3个百分点——这是APRA规定的偿付能力缓冲率,行业喊了几年要下调,目前仍然维持在3%。
也就是说,你的额度天花板,一直是按一个远高于你实际还款的利率定出来的。而利率的位置越高,再往上加0.25个百分点,砍掉的额度就越多。
这两件事的落差很直观。同一次0.25个百分点的加息,Finder测算给一笔约73.6万澳元的房贷每年增加约2,805澳元的还款——摊到每月大概两百多块,忍一忍也就过去了。但同一次加息,砍掉的是双职工家庭约2.4万澳元的可贷额度。月供的变化你感觉得到,额度的变化你感觉不到,可后者才是决定你能买哪套房的那个数。
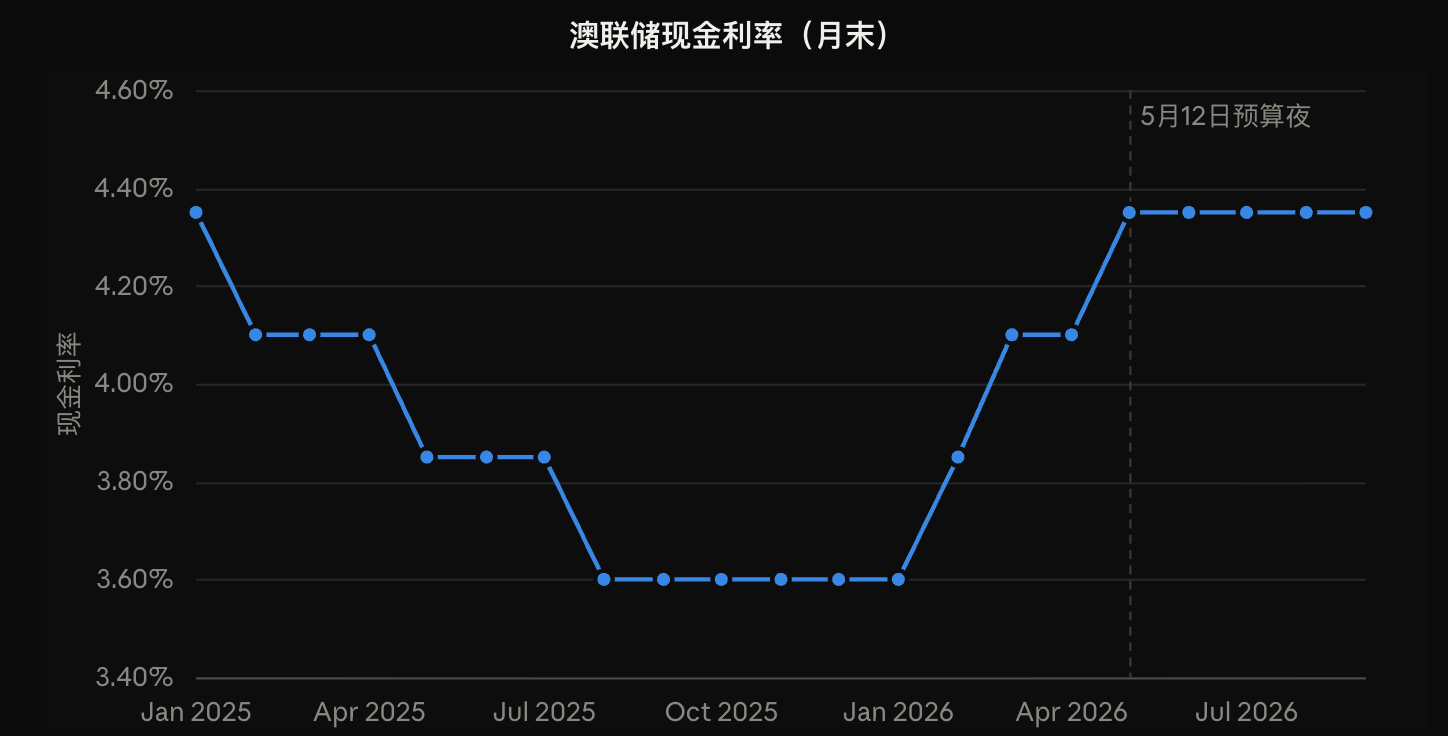
今年澳洲的现金利率经历了三次上调,目前停在4.35%。Canstar的数据洞察总监Sally Tindall在3月做过一次测算:每一次0.25个百分点的加息,一个拿全职平均工资($106,950)的人,最高可贷金额就少约1.2万澳元;双职工家庭少约2.4万。
她在3月做这个测算时,四大行都预期5月还会再加一次。她给出的累计估算是:如果那一次真的落地,单人的可贷金额总共会少约3.7万澳元,双职工家庭少约7.3万澳元。
5月那次加息确实落地了,现金利率就是这样走到4.35%的。
Tindall当时的原话是:"每一次加息不只是打在还款上,它也在悄悄削掉你能借多少。"以及:"买家可能在短短四个月里,眼看着预算被砍掉将近4万澳元。"
现在把两个数字摆在一起看。
假设你看的是一套100万澳元的房子。房价从3月的高点跌1.6%,意味着这套房便宜了约1.6万。同一段时间,如果你是双职工家庭,你的借款额度少了约7.3万。
房子便宜了1.6万,你的钱包小了7.3万。
这不是说你亏了5.7万——两个数字的口径不一样,一个是资产价格,一个是融资上限。但方向是明确的:你等来的折扣,被你自己缩小的预算吃掉了,而且吃得干干净净。
二、等降息再买房?2026年的利率走势与市场赌注
很多人真正在等的其实不是降价,是降息。逻辑是:等利率降下来,月供轻松了,能借的也多了,那时候再进场最舒服。
这个逻辑在2025年是成立的——那一年确实降了三次息。但2026年发生的事情是相反的:今年的三次上调,基本上把去年的三次下调抵消了回去。
而澳储行8月的报告给出的信号,比很多人以为的更硬:利率没有下调,维持在4.35%;而市场目前对"年底前再加息一次"的定价大约是50%。
也就是说,你等到年底,掷硬币一样的概率,等来的不是降息,而是又一次加息——按Canstar的口径,那又是双职工家庭再少2.4万的借款额度。
我想说清楚的不是"利率一定会涨"。澳储行自己也说了,如果国内产能压力和房市降温超预期,方向可以反过来。真正的问题是:
当一个决定的两种结果概率接近对半开,它就不该被叫做"等待",它是一个赌注。而你需要问自己的是:赌输了,你还买得起原本看中的那套房吗?
三、买房等待的三种类型:哪一种等待真正值得
讲到这里,可能会给人一种"赶紧买"的印象。那不是我的意思。
买房这件事上,等待有三种,性质完全不同:
第一种,等价格。这是最常见的,也是最经不起推敲的。因为你在等的是一个你无法预测、也无法控制的变量,而在等的过程中,你能控制的那个变量(借款额度)正在往反方向走。除非你手上是全款,不需要贷款——那么等价格是完全合理的,你没有被利率绑住。
第二种,等政策。比如等某项税制变化、某个首置补贴的窗口。这一种要看具体条款:如果政策有明确的生效日期和适用条件,等是有意义的;如果只是"听说在讨论",那就跟等价格没区别。
第三种,等自己准备好。这是唯一一种我认为几乎总是值得的等待——首付还差一截、工作刚换还在试用期、信用卡额度没清理、伴侣的收入证明还没做完。这些是你能动手改变的东西,而且每改善一项,你的借款额度就实实在在往上走一点。
Canstar也提到了这一点:能提高借款额度的几个动作,包括还清现有债务、把用不到的信用卡额度降下来或注销、提高可证明的收入、以及去比价拿到更低的贷款利率。
这些事没有一件依赖市场。它们全都在你自己手上。
如果你一定要等,那就等一件你自己能推动的事。等一个你控制不了的变量,代价通常由你来付。
四、在澳洲等买房的隐性成本:学区、签证与租金
前面讲的都是钱。但在澳洲买房,等待还有一些不写在数字里的成本,尤其对华人家庭来说。
孩子的学年。如果你是冲着某个学区去的,入学名额、选校期限、Year 7的分班,这些是有截止日期的。晚一年买,可能不只是多付一点钱,而是整整错过一个入学周期,然后被迫在租房和跨区通勤之间选一个。
签证与身份的时间窗。临时签证持有者能买什么、什么时候能买,规则会随着身份状态变化。有些窗口一旦关上,再打开的成本高得多。
你在租房上付出的钱。等半年,就是六个月的房租。这笔钱不会变成你的资产,它只是消失了。
这些都不该成为"逼自己赶紧买"的理由——冲动买错房的代价比等错更大。但它们应该被放进算式里,而不是被"反正房价还会跌"这一句话盖过去。
澳洲买房实操建议:如何做出理性的购房时机决策
一、先去做一次贷款预审,再决定等不等。这是我最想强调的一条。很多人是在完全不知道自己能借多少的情况下决定"再等等"的。拿到一个真实的预审额度,你的整个判断基础才成立——你会发现你要比较的不是"现在的房价 vs 半年后的房价",而是"现在的额度 vs 半年后的额度"。
二、把额度这件事当成可以主动改善的项目,而不是被动接受的结果。清掉不用的信用卡额度、还完车贷、把BNPL账户关掉——这几件事加起来,对借款额度的影响往往比你等半年房价下跌更大,而且立刻见效。
三、如果你是全款买家,前面这些逻辑对你不适用。你不受利率约束,等价格对你是理性的。你真正该盯的是挂牌量和议价空间,而不是利率新闻。
四、把"等"设成一个有条件、有期限的决定,而不是一种状态。与其说"再等等看",不如写下来:"如果到11月,我的额度提高到X,或者同区同类型的房子跌到Y,我就出手。"没有条件和期限的等待,会一直等下去,直到市场或者你自己的处境把选择权拿走。
五、别让"抄底"变成目标。买自住房的目的是住得好、住得稳,不是买在最低点。回头看,最低点永远只有一天,而你要在这套房子里过很多年。
结语:市场在跌与我应该等之间的关键差距
市场降温是真的,房价回落也是真的。但"市场在跌"和"我应该等"之间,隔着一个很多人没算的环节——你的融资能力。
2026年的特殊之处在于,这两条线是背离的:房价慢慢往下,而借款额度因为加息在快速往下。等待在这种组合里,不是免费的。
所以下次再冒出"我再等半年看看"这个念头的时候,不妨把问题换一个问法:
半年后,我手上的借款额度这张牌,是会变大还是变小?
如果答案是变小,那"等"就不是一个中性的选择,它是一个有价格的决定。你可以做,但要知道自己在付什么。